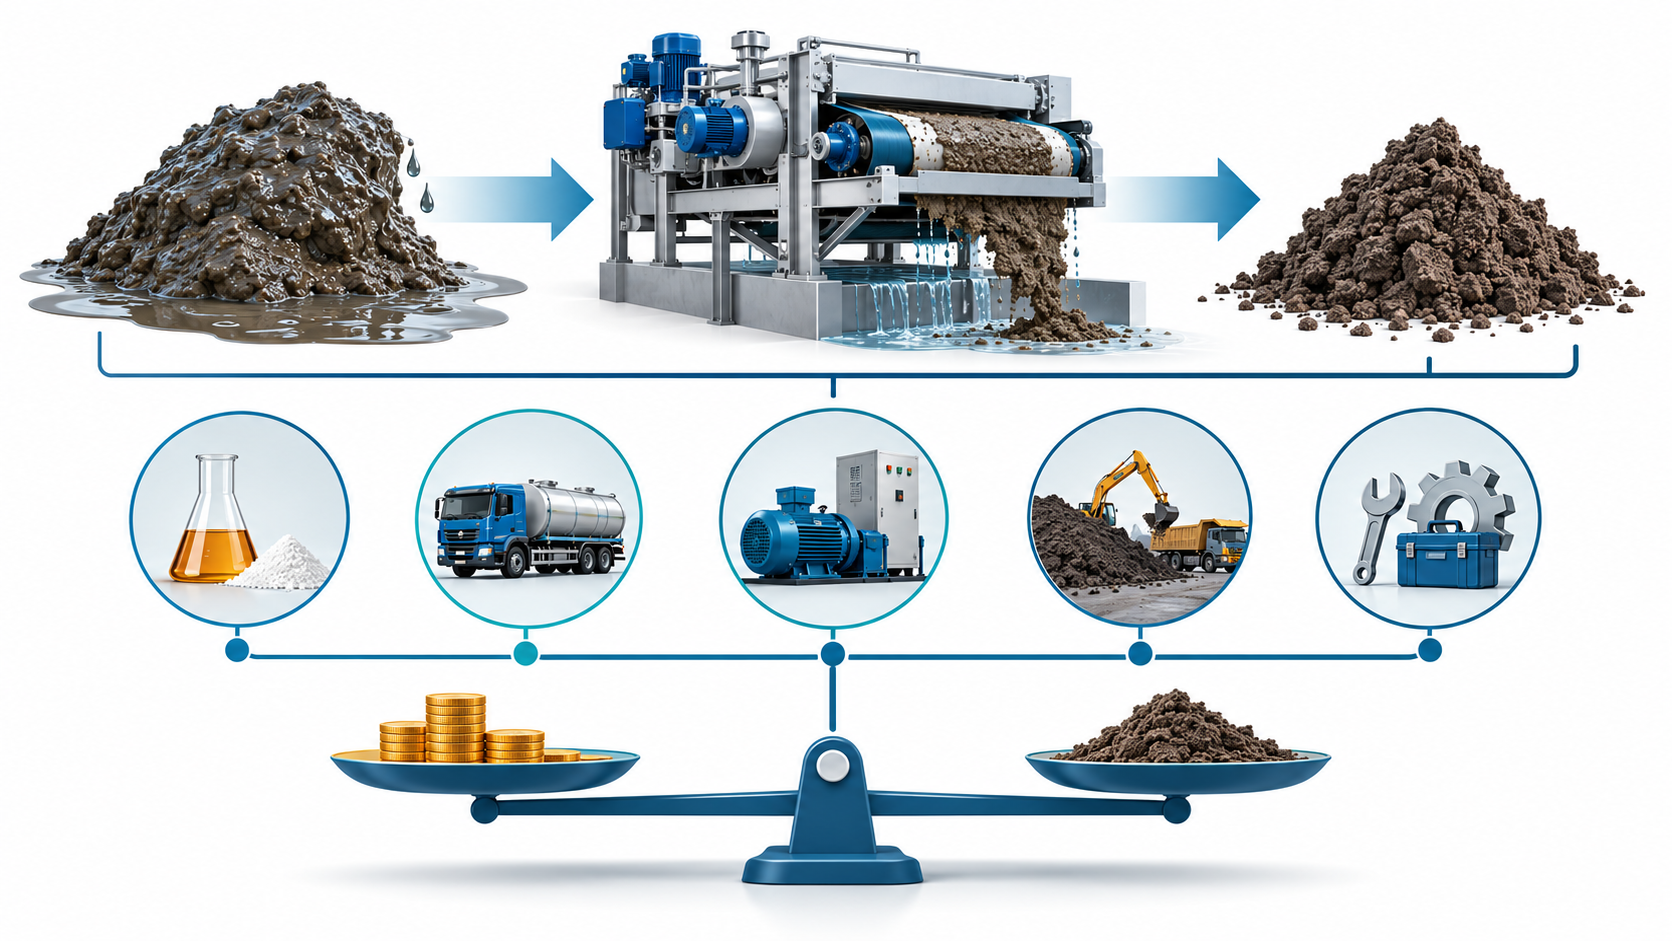
先说清楚“吨”是什么
污泥可以按湿泥质量、干固体质量或处理量描述。若一份报价按湿泥吨、另一份按吨干固体,数值不能直接比较。建议先约定统计周期和“吨干固体”的计算口径,并使用同一时间段的进泥量与含固率记录。
在含固率以质量分数表示且数据口径一致时,可用以下关系核对:
干固体质量 = 湿污泥质量 × 进泥干固体质量分数
计算时,含固率若以百分数提供,应先除以 100 转成质量分数。流量计给出的体积量须结合对应污泥密度换算成质量,不能直接当作湿泥吨数;含固率波动时,应按各时段湿泥质量乘对应质量分数后累加,不能简单平均各次含固率。分母必须为正且有可追溯记录。进泥干固体量也不等于泥饼回收的干固体量,比较方案时还要检查滤液夹带、固体回收和处理效果,避免只看单位费用。
例如,进泥量应来自地磅、流量与取样分析等实际记录;含固率应写明取样位置、检测方法和日期。若含固率波动明显,单个瞬时样品不宜代表整月或整批处理量。
分开计算药剂项与其他费用
可以先列出药剂费用的核算式:
单位干固体药剂费用(元/吨干固体) = 统计期内纳入核算的药剂费用(元) ÷ 同期进泥干固体量(吨)
药剂费用应注明商品名称/规格、实际领用或计量用量、含税或未税价格、运输是否计入,以及退料、库存变化如何处理。若方案涉及其他药剂,也应分别列示,避免把 PAC、石灰或其他调理剂费用漏掉或混入 CPAM 单价。
若要比较综合处置成本,还需按事先约定的边界增加污泥外运/处置、滤液或离心液后续处理、能耗、人工、设备维护等项目。深圳市水务局列出的水质净化厂运行成本项目包括电费、人工、药剂、设备维护与大修、污泥处置;本文把这些作为核对费用项目的参考,不代表所有工厂的成本结构完全相同。可用同一统计周期和费用边界计算:
单位干固体综合处理费用 = 同期纳入核算的各项处理费用合计 ÷ 同期进泥干固体量
没有可靠记录的项目应标为“未计入”或“估算”,不要用未经验证的泥饼含水率下降、减量率或处置费节省填补空白。有关产品范围和询价信息可查看阳离子聚丙烯酰胺产品页;费用仍应按采购方现场数据单独核算。
一张可复核的记录表
| 项目 | 建议记录 |
|---|---|
| 统计周期 | 起止日期、运行小时、是否包含停机 |
| 进泥 | 湿泥质量、取样位置、含固率、检测日期/方法 |
| 药剂 | 产品规格/批次、领用量、剩余量、单价、税运口径 |
| 设备与工况 | 设备类型、进泥量、关键设定、异常与维护 |
| 输出 | 干固体量、泥饼/滤液观察、计量方法 |
| 费用边界 | 药剂、能耗、人工、运输、处置、维护分别是否计入 |
| 结果 | 元/吨干固体;列出原始数据、公式及未计入项 |
比较时保持条件一致
如比较两种 CPAM 或新旧方案,应尽量使用可比的污泥来源、设备、统计周期和费用口径,并记录发生变化的条件。若同时更换药剂、设备设置和进泥来源,就难以判断成本变化由哪个因素造成。实验室小试可用于缩小候选范围,最终核算应使用现场计量数据。
结语:吨干固体成本不是一个脱离工况的固定报价指标。把分母、药剂用量、价格边界和未计入费用公开列清,采购与运行团队才能复算并判断方案是否适合自身现场。
资料支持设备分类或常见费用项目,本文试验建议及核算框架需结合现场条件使用。